

Offshores: como assegurar a conformidade às regras contábeis e fiscais
14/09/2026Reforma Tributária: Boletim semanal de 12/09 a 18/09
18/09/2026OPINIÃO DO ESPECIALISTA
Precificação na Reforma Tributária: o que as empresas precisam considerar
Reforma Tributária exige revisão da forma como os negócios compõem seus preços
Fabiana Soares
Embora o debate sobre a Reforma Tributária esteja frequentemente concentrado nos aspectos fiscais e legislativos, seus efeitos ultrapassam os departamentos tributários e alcançam uma das decisões mais estratégicas de qualquer empresa: a formação de preços.
Com o novo modelo de tributação, organizações precisarão revisar suas metodologias de precificação e avaliar como a nova dinâmica dos tributos afetará custos, margens, contratos, posicionamento comercial e relacionamento com clientes.
Nesse novo contexto, a sinergia entre áreas tributária, financeira, compras e comercial é essencial. Devem entrar na avaliação conjunta itens como: o valor e o momento de utilização dos créditos, o impacto no custo efetivo da operação, as novas regras de cálculo de IBS e CBS, o comportamento dos fornecedores, as margens praticadas e as condições comerciais.
A seguir acompanhe pontos de atenção neste novo cenário:
Reflexos na formação de preços de produtos e serviços
Uma das principais alterações introduzidas pela Reforma Tributária está relacionada à forma de cálculo e apresentação dos tributos incidentes sobre o consumo. Com a implementação do IBS e da CBS, os tributos passam a incidir somente sobre o valor da operação, ou seja, são tributos “por fora” - diferentemente do que acontece hoje com ICMS, ISS, PIS e COFINS, que incidem sobre eles próprios.
Essa mudança separa de forma mais clara o que é tributo do que é preço de fato, aumentando a transparência da composição dos preços.
Neste momento, as alíquotas da CBS a serem aplicadas nas operações ocorridas a partir de janeiro de 2027 ainda não são conhecidas. Contudo, isto não deve impedir que as empresas iniciem a revisão de suas modelagens de preço, segregação do seu preço líquido e tributos, ajustes em cláusulas contratuais e renegociação com clientes, especialmente aqueles que terão direito ao crédito dos novos tributos.
Para as empresas, existe um grande desafio em acomodar todas as adaptações ainda em 2026, mesmo sem que todas as variáveis estejam definidas pelo Fisco.
O que considerar na definição de preços
O contribuinte deverá ter em mente as mudanças relacionadas à forma de ajuste do cálculo, gestão de créditos, fluxo de caixa e margens.
Tributos como PIS, Cofins, ISS e ICMS, hoje, estão embutidos no valor final do produto. Já a CBS e o IBS, no novo modelo serão somados “por fora”, dando maior visibilidade à carga tributária.
A mudança da CBS já inicia em janeiro de 2027, quando PIS e COFINS deixarão de existir. Já as mudanças relativas ao IBS terão impacto a partir de 2029, quando iniciar o período de transição do ICMS e do ISS.
Este longo período de transição, com regras e alíquotas distintas ao longo dos anos também tende a ser um complicador na formação de preço, em especial em contratos de longo prazo. Por isso, é recomendável que os contratos tragam o equilíbrio jurídico necessário entre flexibilidade e segurança para os próximos anos.
Outro ponto a ser considerado é que o sistema passa a ser de não cumulatividade plena. O que for pago de imposto em etapas anteriores da cadeia será convertido em crédito para o comprador, independentemente da destinação dos bens ou serviços adquiridos (salvo itens que se enquadrem nas características de consumo pessoal definidas em lei).
Setores mais impactados pelas mudanças na precificação
Embora todas as áreas de negócio sejam impactadas pela Reforma Tributária, alguns segmentos devem sentir os efeitos com maior intensidade. Setores caracterizados por alta concorrência, margens reduzidas ou grande sensibilidade do consumidor ao preço, em especial vendas a não contribuintes, precisarão realizar análises ainda mais detalhadas.
O setor de serviços exige atenção, especialmente atividades com menor geração de créditos tributários e elevada participação de mão de obra na composição dos custos.
Já empresas inseridas em cadeias produtivas complexas deverão avaliar ainda os efeitos sobre fornecedores e clientes.
É fundamental compreender que o impacto da Reforma não será determinado apenas pela alíquota aplicável, mas pela posição de cada empresa dentro da cadeia econômica.
O que fazer agora?
Embora a implementação da Reforma ocorra de forma gradativa ao longo dos próximos anos, seus efeitos sobre a gestão empresarial já estão em curso.
O período de transição iniciado em 2026 vem sendo fundamental para avaliação de impactos, ajustes de sistemas, revisão de cadastros fiscais e simulações de preços.
Esse período deve ser aproveitado para testar cenários, avaliando:
- manutenção dos preços atuais;
- repasse integral ou parcial dos impactos tributários;
- revisão de margens;
- alteração de fornecedores;
- ajustes de contratos comerciais.
Empresas que se dedicarem a essas análises terão maior capacidade de adaptação quando o novo sistema estiver plenamente implementado.
Precificação amplia seu papel estratégico
A Reforma Tributária reforça que preço não deve ser tratado como uma simples consequência dos custos, mas como uma decisão estratégica.
As organizações que utilizarem o período de transição para analisar impactos, revisar modelos de cálculo e aprimorar seus processos estarão melhor posicionadas para transformar a mudança tributária em uma oportunidade de melhoria de gestão.
Consultoria para Reforma Tributária
A Domingues e Pinho Contadores apoia empresas na adequação à Reforma Tributária, orientando de forma consultiva sobre as melhores práticas e atuando para a conformidade da rotina física. Conte com essa análise e suporte: dpc@dpc.com.br.
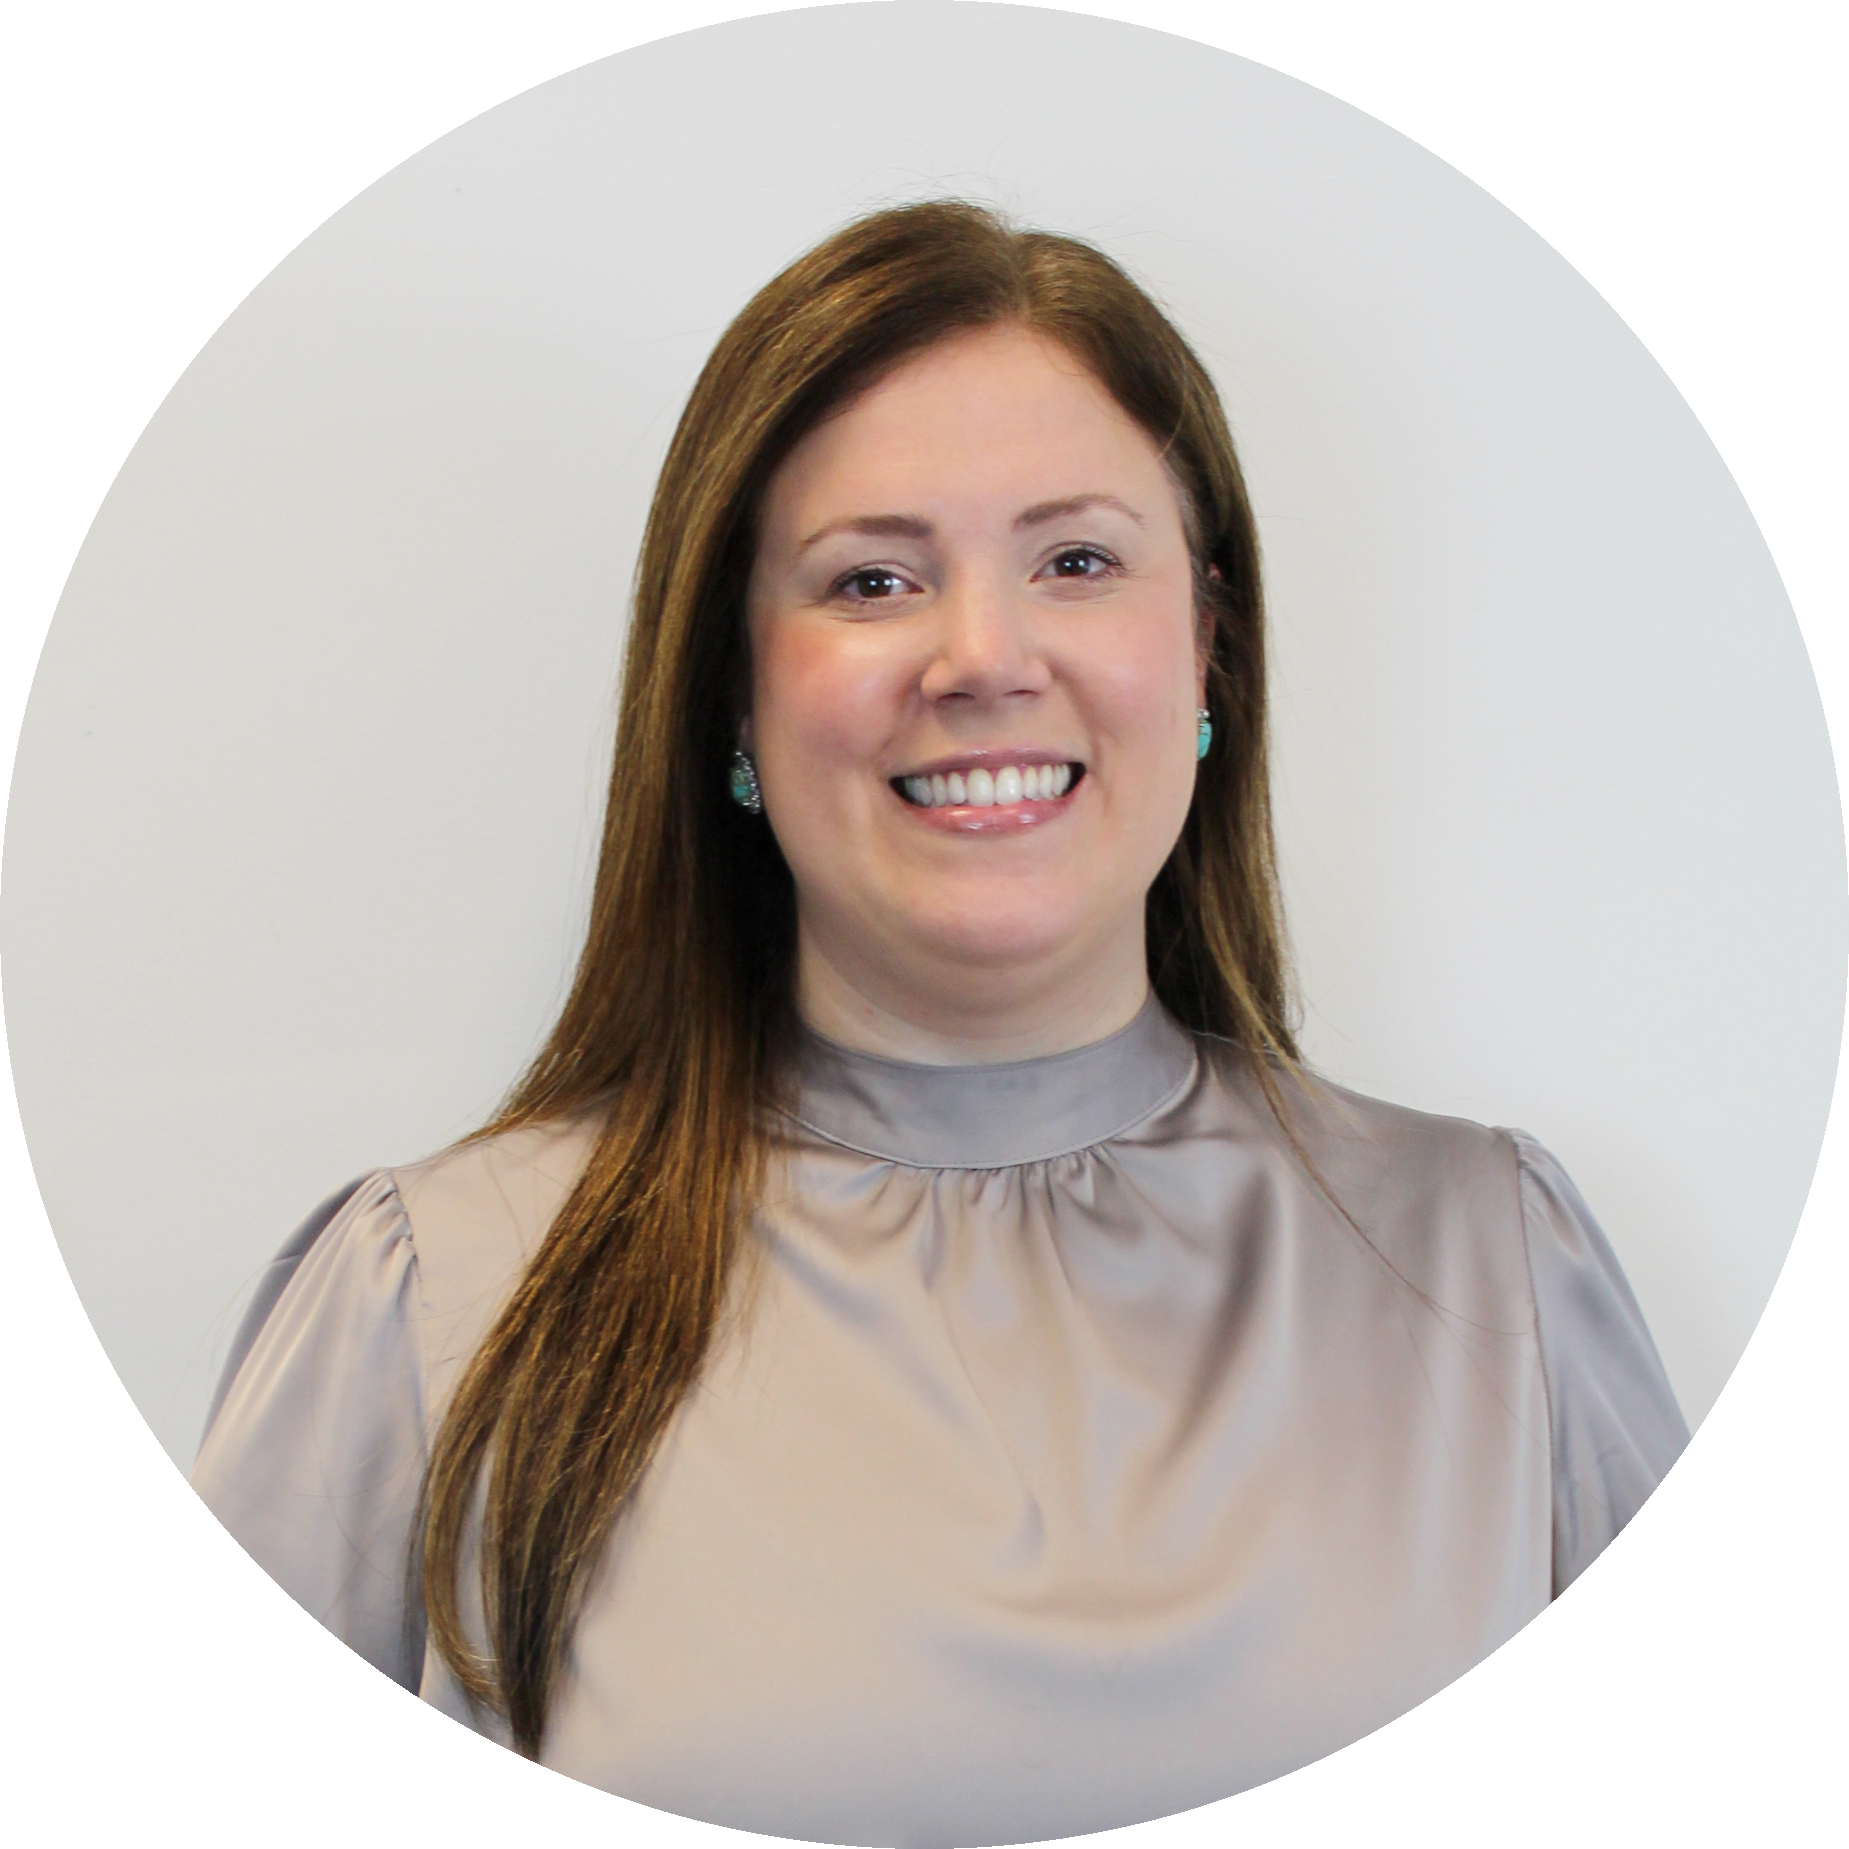
Autora: Fabiana Soares, sócia na Domingues e Pinho Contadores e líder do GT de Reforma Tributária.
Como a DPC pode ajudar sua empresa?
A Domingues e Pinho Contadores possui equipe especializada pronta para assessorar o seu negócio.
Entre em contato através do e-mail dpc@dpc.com.br.
Veja mais
Assine nossa newsletter:
Se interessou?
Entre em contato conosco para que possamos entender seu caso e oferecer a melhor solução para você e sua empresa.
Rio de Janeiro
Av. Rio Branco 311, 4º e 10º andar - Centro
CEP 20040-903 | Tel: +55 (21) 3231-3700
São Paulo
Rua do Paraíso 45, 4º andar - Paraíso
CEP 04103-000 | Tel: +55 (11) 3330-3330
Macaé
Rua Teixeira de Gouveia 989, sala 302 - Centro
CEP 27910-110 | Tel: +55 (21) 3231-3700
